Trečdalis Lietuvos gyventojų teigia esantys pasirengę rizikuoti savo pinigais investuodami, o net trys iš dešimties mano, kad protingai investuojant galima greitai užsidirbti. Rizika yra neatsiejama investavimo dalis, tačiau noras uždirbti daug ir greitai ar nepraleisti geros galimybės tam tikromis aplinkybėmis gali tapti ir sukčių manipuliacijos svertu. Apie šią ribą tarp sveiko noro prisiimti riziką ir pažeidžiamumo kviečia diskutuoti jubiliejinė, dešimtoji Tarptautinė investuotojų savaitė, kurios dėmesio centre šiemet – investuotojų atsparumas, skaitmeninės apgaulės ir sukčiavimo prevencija.
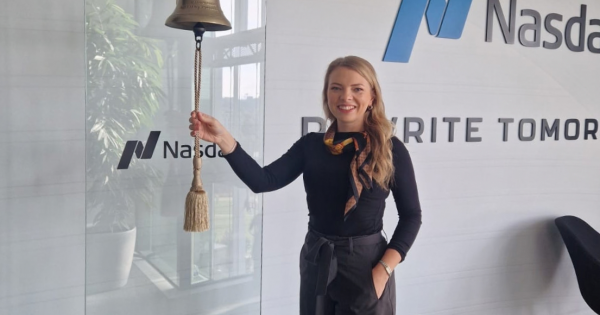
Lietuvoje šią savaitę Lietuvos bankas kartu su AB Nasdaq Vilnius pradeda simboline varpo dūžio ceremonija „Skambinkime finansinio raštingumo varpais“ (angl. Ring the Bell for Financial Literacy). Daugiau čia.
Komentuoja dr. Viktorija Dičpinigaitienė, Lietuvos banko Finansinio raštingumo centro vadovė
Ne „KAS yra pažeidžiamas, o KADA tampame pažeidžiami?“
Apie investicinį sukčiavimą dažniausiai kalbame vertindami asmens gebėjimą atpažinti sukčiavimą: ar jis žino sukčiavimo požymius, ar geba patikrinti investicinio pasiūlymo tikrumą, ar atpažįsta įtartiną platformą. Visa tai svarbu. Tačiau žinojimas ir elgesys – nėra tas pats. Žmogus gali suprasti sukčiavimo schemas ir vis tiek priimti klaidingą sprendimą situacijoje, kai vienu metu veikia pasitikėjimas, autoritetas, skuba ar baimė praleisti galimybę.
Investavimo kontekste tai ypač aktualu, nes rizika pati savaime nėra problema – tai yra investavimo dalis. Reprezentatyvi Lietuvos gyventojų visuomenės apklausa1 parodė, kad 34 proc. Lietuvos suaugusiųjų teigia esantys pasirengę rizikuoti dalimi savo pinigų investuodami ir net 30 proc. apklaustųjų mano, kad protingai investuojant galima greitai užsidirbti. Vis dėlto nuo nuostatų pereinant prie veiksmų – didelės rizikos ir didelės grąžos projektams pirmenybę teikia 12 proc. visuomenės. Tyrimo analizė rodo, kad tikėjimas galimybe greitai uždirbti investuojant ir pirmenybė didelės rizikos bei didelės grąžos projektams yra susiję su didesne tikimybe tapti investicinio sukčiavimo auka.
Tai nereiškia, kad rizikuoti linkęs investuotojas yra pažeidžiamas. Priešingai – gebėjimas prisiimti pagrįstą riziką yra investavimo dalis. Tačiau duomenys rodo, kad sukčiavimo rizika nebūtinai prasideda nuo žmogaus „silpnybių“. Manipuliacijai gali būti pasitelkiami ir visiškai racionalūs žmogaus tikslai – noras investuoti, siekti didesnės grąžos ar nepraleisti geros galimybės.
Todėl verta keisti patį klausimą. Ne kokie žmonės yra pažeidžiami, o kada bet kuris žmogus tampa pažeidžiamas? Pažeidžiamumas nėra nekintama žmogaus savybė. Jį galima suprasti kaip trijų veiksnių sankirtą: žmogus, kontekstas ir konkretus momentas ar situacija. Atskirai nė vienas iš šių elementų nebūtinai lemia netinkamą sprendimą. Rizika išauga tada, kai žmogaus savybės, aplinkybės ir situacijos spaudimas susijungia taip, kad sprendimą tampa sunkiau vertinti kritiškai.
Sukčiavimo aukų istorijos tai gerai iliustruoja: vienais atvejais pasitikėjimą sustiprina draugų rekomendacijos ar tariamai sėkmingos kitų investicijos, kitais – profesionaliai bendraujantys „konsultantai“, o kritiniu momentu gali prisidėti nuovargis, stresas, skuba ar baimė praleisti galimybę. Svarbu ir tai, kad manipuliacijos paveiktas sprendimas pačiam žmogui tuo metu gali atrodyti visiškai racionalus. Būtent todėl vien žinojimas, kaip atrodo sukčiavimas, nebūtinai apsaugo nuo investicinio sukčiavimo.
Kelias iki finansinio nuostolio prasideda gerokai anksčiau, nei atliekamas pavedimas
Investicinio sukčiavimo pasekmes neretai vertiname tik pagal galutinį rezultatą – pinigų pervedimą ir praradimą. Tačiau elgsenos požiūriu pavedimas gali būti tik paskutinė ilgesnės sprendimų grandinės dalis.
Kiekvienas atskiras žingsnis (pavyzdžiui, paspaudimas ant nuorodos, pradėjimas bendrauti su asmenimi, su kuriuo susipažinote socialiniuose tinkluose, galbūt pirmas investuotas euras – tik pabandymui, ar tam tikrų duomenų apie save pasidalinimas ir t. t.) gali atrodyti palyginti nereikšmingas. Tačiau kiekvienas mikroveiksmas pakeičia kito, po jo einančio sprendimo kontekstą. Žmogus jau skyrė laiko, pateikė informaciją, užmezgė santykį, galbūt investavo pirmuosius pinigus ir net pamatė tariamą grąžą. Todėl kitas žingsnis gali atrodyti nebe kaip naujas sprendimas, o kaip ankstesnio sprendimo tęsinys.
Tai keičia ir prevencijos klausimą. Turėtume klausti ne tik „kaip sustabdyti pavedimą, bet ir kurioje šios grandinės dalyje žmogaus sprendimą dar galima pakeisti?“. Ypač svarbus aspektas – kuriame momente žmogus nustoja tikrinti informaciją ir pradeda labiau pasitikėti asmeniu, su kuriuo bendrauja, nei nepriklausomais informacijos šaltiniais.
Šiandien tai tampa dar svarbiau, nes vis sunkiau pasikliauti vien tuo, ką matome ar girdime. Dirbtinis intelektas gali padaryti sukčiavimą įtikinamesnį: sukurti patikimai atrodantį ekspertą, vaizdo įrašą, balsą, investavimo platformą ar net tariamą investuotojų bendruomenę. Todėl apsauga nuo sukčiavimo vis mažiau gali būti grindžiama vien gebėjimu „atpažinti, kad čia kažkas ne taip“. Ji turi būti grindžiama gebėjimu nepriklausomai tikrinti informaciją.
Galbūt kartais saugesnė vartotojo patirtis turi būti šiek tiek mažiau patogi?
Jeigu sukčiavimo modeliu siekiama kuo labiau sutrumpinti kelią nuo susidomėjimo iki finansinio veiksmo, prevencija tam tikrose vietose turėtų veikti priešingai – sąmoningai prailginti kelią iki sprendimo.
Pauzė prieš neįprastą operaciją, papildomas patvirtinimas, nepriklausomas investicinio pasiūlymo patikrinimas ar paskatinimas pasitarti su kitu žmogumi gali atrodyti kaip papildoma našta ar kliūtis. Tačiau didelės rizikos ir sunkiai atšaukiamų finansinių sprendimų atveju tokie „teigiami trikdžiai“ gali būti ne vartotojo patirties trūkumas, o saugumo funkcija.
Šiuo momentu svarbu ne tik sulėtinti veiksmą, bet ir pakeisti informacijos tikrinimo būdą: tikrinti ne tai, ką mums pateikia pasiūlymo teikėjas, o tai, ką galime nepriklausomai patvirtinti. Todėl investuotojo atsparumo nereikėtų suprasti kaip gebėjimo niekada neapsigauti. Daug prasmingiau kalbėti apie žmogaus ir finansų sistemos gebėjimą kritiniu momentu praplėsti kritinio vertinimo langą – suteikti laiko sustoti, nepriklausomai patikrinti informaciją, įvertinti, ką konkrečiai ji įrodo, išgirsti antrą nuomonę ir tik tada veikti. Atsparus investuotojas nėra tas, kuris visada žino atsakymą. Tai investuotojas, kuris žino, kada dar nereikia priimti sprendimo – ir kaip patikrinti informaciją prieš jį priimant.
Investuok žinodamas: savaitė apie investavimą ir pasirinkimus
Lietuvoje Tarptautinę investuotojų savaitę (angl. World Investor Week) jau ketvirtus metus koordinuoja Lietuvos bankas, o šiemet prie iniciatyvos jungiasi daugiau nei X šalies institucijų, organizacijų ir įvairių įstaigų, kviesiančių į renginius ir edukacines veiklas. Pasaulyje ši Tarptautinės vertybinių popierių komisijų organizacijos (angl. International Organization of Securities Commissions, IOSCO) inicijuojama investuotojų švietimo ir apsaugos kampanija vyksta jau dešimtą kartą.
Visą Tarptautinės investuotojų savaitės programą ir partnerių veiklas galima rasti Lietuvos banko interneto svetainėje.
1Reprezentatyvią suaugusiųjų (18 m. ir vyresnių) Lietuvos gyventojų apklausą Ekonominio bendradarbiavimo ir plėtros organizacijos užsakymu atliko tyrimų bendrovė „Kantar“. Tyrimas finansuotas Europos Sąjungos lėšomis.